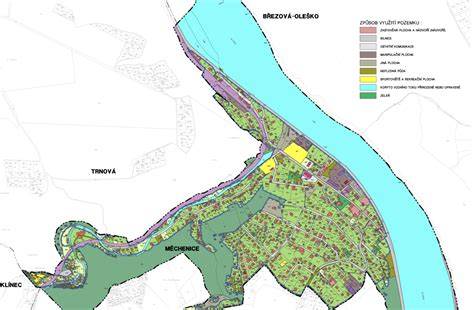
Vystavěný vzhled staveb v konkrétní lokalitě je výsledkem souhry územního plánu, regulačních plánů a územně plánovací dokumentace, které určují, co a kde je možné na území postavit. Základem tohoto rámce je nejen zákon o dani z nemovitostí, ale i širší koncepce územního plánování a ochrany památkových zón. Každá obec má možnosti prostřednictvím obecně závazných vyhlášek ovlivnit koeficienty daně a tím i finanční dopad na vlastníky budov, bytů a jednotek. Regulační plán, zásady územního rozvoje a územní plán jako celek určují tvar, barvy, velikost a začlenění staveb do okolí; to všechno by mělo respektovat charakter konkrétního území a veřejně prospěšné záměry.
Co je předmětem daně a jak to souvisí s vzhledem v lokálním kontextu
Předmětem daně ze staveb a jednotek jsou budovy dle definice katastrálního zákona a inženýrské stavby uvedené v příloze ZDN; jednotka zahrnuje byt jako prostorově oddělenou část domu a podíl na společných částech nemovité věci vzájemně spojené a neoddělitelné. Stavby bez svislé nosné konstrukce, které zpevňují plochu pozemků, mohou být v závislosti na charakteristikách považovány za předmět daně z pozemků. Zdanitelná stavba je dokončená nebo užívaná, zatímco jednotka je dokončená nebo užívaná. Základ daně ze staveb je výměra zastavěné plochy, u jednotky upravená podlahová plocha; daňová sazba se odvíjí od zákona a koeficientů obce. Nové právní normy zajistí, že stavba, která je podle občanského zákoníku samostatnou věcí, a stavba, která je součástí pozemku (stejného vlastníka), budou zdaněny jako součásti daně ze staveb a jednotek či ze zóny pozemků podle charakteristiky.
- Podle § 7 ZDN jsou zdanitelné stavby a jednotky rozlišovány tak, že stavba je předmětem daně, pokud je dokončená nebo užívaná; pokud není splněna alespoň jedna podmínka, daní je pouze pozemek.
- Jednotka je předmětem daně jako samostatná věc; zahrnuje byt s podílem na společných částech a neoddělitelné prvky nemovité věci.
- Koeficienty obce a velikosti obce ovlivňují výši daně ze staveb a jednotek a dle lokalit mohou být nastaveny rozdílné sazby.
- Nové ustanovení § 7 odst. 4 ZDN zohledňuje praxi v případě kolaudačního souhlasu jen na část stavby či jednotky; i v takových případech jsou zdaňovány příslušné části.
Podle pojmu „stavba“ a právního rámce tvoří zpevněné plochy (např. parkovací plochy, zpevněné komunikace) občas vyjednávanou situaci: pokud jsou tato místa stavebně skutečně součástí kolaudovaného areálu a plní plány provozu, mohou být posuzována různě; některé soudy se v minulosti zabývaly tím, zda zpevněné plochy spadají pod daň ze staveb (budovy) či zdaňují pouze jako pozemek. Nejvyšší správní soud i Ústavní soud řešily, že pojem stavba z pohledu daně z nemovitostí není omezen jen na tradiční obvodový plášť; některé stavby bez klasického obvodového pláště mohou být také předmětem daně ze staveb, pokud splní kumulativní kritéria definovaná v zákoně a občanském zákoníku.
A jak to souvisí s územním plánováním a vzhledem na místě
Pro každou lokalitu je klíčová celková koncepce území, která určuje, jak a co stavět. Obec může prostřednictvím regulačního plánu a zásad územního rozvoje vymezovat parametry pro architekturu a urbanistické začlenění stavby do prostředí. Regulační plán zasahuje do tvaru domu, tvaru střechy, barevného řešení a dalších architektonických prvků; to vše může ovlivnit, zda daná stavba bude v dané lokalitě vhodná. Někdy mohou omezení nastat i v památkových zónách a rezervacích; v takových případech je vhodné zajistit rámcovou dohodu s orgány státní památkové péče ještě před zpracováním projektu. Co si postavíte na vlastním pozemku, není vždy jen vaše věc; stavební úřady bývají k vzhledu stavby benevolentní, ale obec či sousedé se mohou proti záměru ozvat.
Jak postupovat při zvažování stavby v konkrétní lokalitě
Prvotní ověření je třeba provést na stavebním úřadě: zjistit, zda lze v dané obci vůbec pozemek zastavět. Zároveň je vhodné projednat stavební záměr včas, nejlépe před koupí pozemku. Konzultace mohou nahradit některé doklady, zejména územní plán a zásady územního rozvoje, které pomohou ověřit, zda lze daný pozemek zastavět. Územní plán stanoví obecné podmínky zástavby a funkční využití ploch; umístění konkrétního záměru a jeho architektonické začlenění do území je druhá stránka věci. Regulační plán klade důraz na soulad stavby s charakterem území a na architektonické začlenění.
V praxi to znamená, že roli hraje nejen to, zda daná stavba splňuje technické parametry, ale i to, jak zapadá do prostředí; rozhodnutí o podobě domu, barvě či tvaru střechy může mít vliv na to, zda obec vyhoví vzhledovému záměru. Podle zákona také platí, že v některých případech může obec změnit koeficient daně, a tím ovlivnit výši plateb. Příkladem může být Praha, kde koeficienty pro jednotlivé části města mohou být odlišné, a kde obecně závaznou vyhláškou lze upravit koeficient pro celé městské části.
Pro samotné daňové povinnosti platí, že daň z nemovitých věcí se počítá na základě stavu k 1. lednu zdaňovacího období; daňové přiznání se podává do konce ledna a platby jsou obvykle splatné do konce května, s ohledem na víkendový termín. Pokud dojde ke změně údajů mezi zdaňovacími obdobími, je nutné podat daňové přiznání nebo dílčí daňové přiznání; změny mohou zahrnovat i změnu koeficientu obce. V praxi lidé často zapomínají podat přiznání po koupi nemovitosti nebo po změně stavu, proto je důležité prověřit aktuální zápis v katastru a koeficienty obce.
Vzorová kontektní poznámka k úlevám a změnám v zákoně
Novela zákona, která usiluje o vyjasnění zdaňování plošných staveb a zpevněných ploch, se zaměřuje na to, aby plošné plochy nebyly nadále zdaňovány ze staveb, ale podléhaly sazbě daně z pozemků; to má snížit zátěž poplatníků a zjednodušit správu. Když jsou zpevněné plochy osvobozeny od daně ze staveb, ale zůstávají jako pozemek, platí pro ně jedna ze dvou sazeb podle toho, zda jde o plochy pro podnikání. Osvobození mohou zavést obce vyhláškou, avšak zákon stanovuje, že případná osvobození musí být určena na základě konkrétních podmínek a vymezení pozemků. Daňová povinnost se tedy často vztahuje na majitele samotných staveb a jednotek, avšak v případě změny vlastnických vztahů či stavebních úprav se daňový výměr upravuje.
Webinář: Nejčastější dotazy na daně z pronájmu nemovitosti a jejich řešení
Vzhledem k aktuálnímu i budoucímu nastavení daní je užitečné připravit si předem podklady: výpis z katastru nemovitostí, kupní smlouvu, stavební povolení a informace o koeficientech obce. Daňové přiznání k dani z nemovitostí se podává do konce ledna, a při změně údajů lze podat dílčí daňové přiznání. Je užitečné si ověřit aktuální zápis v katastru a koeficient místní obce, protože i drobné změny mohou mít významný vliv na výši daně. U spoluvlastnictví platí, že daň se často řeší podílově nebo prostřednictvím společného zástupce.
Pro čtenáře: pokud vás zajímá konkrétní výše daně a jaký koeficient platí ve vaší lokalitě, je vhodné využít online kalkulačky, avšak s opatrností - každý případ může mít jiné zařazení a individuální dopady. Daň z nemovitých věcí se tradičně platí do května, ale vždy zohledněte, že některé termíny mohou připadnout na první následující pracovní den, pokud připadnou na víkend.
- Jak se určuje kdy je stavba zdanitelná - dokončená či užívaná a která kritéria spojená s občanským zákoníkem to ovlivňují.
- Jak fungují koeficienty obce a jak ovlivňují sazby pro jednotlivé části obce.
- Jak územní plán a regulační plán určují architektonické a urbanistické začlenění stavby do lokality.
- Jak probíhá daňové přiznání a jaké dokumenty je vhodné mít na stole před vyplněním.
- Co znamená novela zákona pro plošné plochy a zpevněné plochy a jak to ovlivní daňovou zátěž.