Úvěry ze stavebního spoření jedou zejména v kontextu snižující se státní podpory a proměnlivých úrokových sazeb hypoték. Stavební spořitelny díky státním dotacím a pevným sazbám ukazují stabilitu při financování bydlení a rekonstrukcí. V roce 2024 a 2025 se ukázalo, že vývoj na trhu je ovlivněn změnami v podpoře i úrokových sazbách, což motivuje klienty k volbě úvěru ze stavebního spoření jako cenově výhodné alternativy k tradiční hypotéce.
Co je úvěr ze stavebního spoření a kdy ho zvolit
Úvěr ze stavebního spoření je alternativa hypotéky. Můžete ho čerpat až do výše cílové částky, pokud máte aspoň dva roky stavební spoření. Dál je nutné naspořit 40 až 50 % cílové částky. A také dosáhnout 600 bodů v tzv. ohodnocovacím čísle. Úvěr ze stavebního spoření můžete předčasně splatit. Úvěr ze stavebního spoření, či hypotéka? Úvěr ze stavebního spoření je výhodnější v případě, že si potřebujete půjčit nižší částku nebo nechcete ručit nemovitostí. Můžete tak dosáhnout na úvěr ve výši až 1,5 milionu korun, aniž byste museli ručit svou nemovitostí. Navíc máte možnost mimořádných splátek, a tím pádem i rychlejšího splacení úvěru.
Co tedy musí mít klient připravené, aby získal úvěr ze stavebního spoření? Najděte si spořicí smlouvu alespoň po dobu dvou let, naspořit alespoň 40 % až 50 % cílové částky a dosáhnout minimálně 600 bodů v ohodnocovacím čísle. Teprve poté lze přejít k čerpání úvěru.
Podmínky a sazby v kontextu roku 2024-2025
Úroky u úvěrů ze stavebního spoření klesaly srovnatelně s obecnou artikulací o poklesu sazeb hypoték. V říjnu 2024 se sazby u některých překlenovacích i zajištěných úvěrů ze stavebních spořitelen dostaly na historicky nízkou úroveň, která je podle České národní banky kolem 3,8 % pro zajištěné úvěry. Krátce poté se sazby konsolidovaly, ale zůstávají pod hranicí průměrných sazb původního období. To znamená, že i v době růstu hypoték mohou úvěry ze stavebního spoření poskytovat zajímavou míru jistoty díky pevné sazbě po podpisu smlouvy.
Státní podpora k stavebnímu spoření nadále hraje klíčovou roli. V roce 2025 vzrostla podle změn přiznání nároků na státní podporu na 5 % z vložené částky za rok, nejvýše 20 000 Kč ročně, což znamená maximum 1 000 Kč ze státní podpory za rok. Zdanění státní podpory je nově možné, pokud součet podpory a dalších jednorázových příjmů za daný rok dosáhne 50 000 Kč a více. Při nižších částkách zdanění nepřichází v úvahu. Tato změna platí od ledna 2025 pro nové i starší smlouvy.
Pro děti a rodiny představuje stavební spoření systém výhod a bonusů, které mohou posílit rodinný rozpočet. Dětská spoření s bonusem až 9 000 Kč a s postupným navyšováním státní podpory až do výše 1 000 Kč ročně zajišťují dlouhodobější plánování bydlení a vzdělání.
Jak funguje výběr cílové částky a co znamená pro úvěr
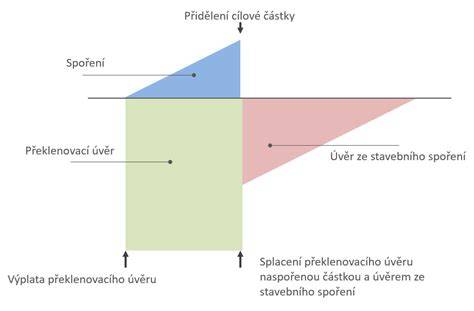
Cílová částka přímo ovlivňuje výši úvěru ze stavebního spoření, protože maximum pro čerpání je rozdíl mezi naspořenou částkou a cílovou částkou. Vyšší cílová částka umožní větší rámec pro úvěr, ale zároveň se zvedne poplatek za uzavření spoření. Obvykle se cílová částka pohybuje mezi 150 000 Kč a 1 000 000 Kč. S ASPO 2025 a nízkými sazbami je výhodné zvažovat, zda skutečně budete čerpat úvěr a zda se cílová částka vyplatí nastavit.
Proč byste měli zvolit úvěr ze stavebního spoření během vlny růstu hypoték? Protože úvěr má pevnou sazbu až do konce splácení a umožňuje čerpat až 1,5 milionu Kč bez ručení nemovitostí, s možností mimořádných splátek.
Praktické využití a postup sjednání
Úvěr ze stavebního spoření lze sjednat na pobočkách MONETA Stavební Spořitelny, která nabízí profesionální servis. Před sjednáním si definujte cílovou částku a zjistěte, kolik z ní plánujete naspořit, protože toto rozhoduje o výši úvěru. Na co lze úvěr ze stavebního spoření využít? Pokrýt náklady spojené s úpravami domova, pořízení pozemku, bytu, rekonstrukce či modernizace, výstavba nemovitosti, napojení na technické sítě a podobně.
Proces čerpání úvěru ze stavebního spoření je transparentní: po uzavření spořicí smlouvy s alespoň dvouletou historií a splněním podmínek lze žádat o překlenovací úvěr, který slouží k překlenutí doby, než vznikne nárok na řádný úvěr. Překlenovací úvěr je obvykle zajištěn zástavním právem k nemovitosti a sazby jsou modifikovány podle LTV a fixace.
Praktické tipy pro plánování a srovnání
V době, kdy hypotéky zdražují, nabízejí stavební spořitelny výhodné úvěry s pevnou sazbou, která je známá při podpisu spořicí smlouvy. Pro porovnání je užitečné sledovat i netržní ukazatele a čisté sazby, které zahrnují veškeré poplatky a náklady. Překlenovací úvěry slouží jako srovnávací bod pro časový rámec a sazby, s jejichž pomocí lze posoudit výhodnost finálního řešení.
Stavební spoření je založeno na podmínkách, které by měl klient pečlivě zvážit: minimální doba spoření, výše cílové částky, výše státní podpory a možná budoucí zdanění. Je důležité, aby bylo rozhodnutí vyvážené mezi potřebou bydlení a finanční stabilitou rodiny.
Často kladené otázky
- Co je výhoda úvěru ze stavebního spoření oproti hypotéce? Výhodou je nižší riziko ručení nemovitostí a pevná sazba po celou dobu splácení, často až do výše 1,5 milionu Kč.
- Jaká je výše státní podpory v roce 2025? Maximálně 1 000 Kč ročně a lze ji získat za každý započatý rok spoření; nově 5 % z vložené částky ročně, do 20 000 Kč.
- Jaká je největší nevýhoda stavebního spoření? Nemožnost vybrat peníze kdykoliv a závazná doba 6 let pro plný nárok na státní podporu.
- Vyberte si cílovou částku a spořte minimálně 2 roky.
- Rozmyslete si výši naspořené částky a výše úvěru, kterou můžete čerpat.
- Stanovte si realistický plán splátek a zohledněte možné změny v podpoře či sazbách.
- Vyberte vhodného poskytovatele úvěru ze stavebního spoření a zkontrolujte aktuální nabídky překlenovacích i zajištěných úvěrů.
Chcete-li se podrobněji dozvědět o mechanismech fungování, využití a srovnání překlenovacích úvěrů, uvidíte aktuální nabídky a výpočty na specializovaných webech. Web stavebky.cz uvádí aktuální přehledy překlenovacích úvěrů i metodiky výpočtů, a to s cílem poskytnout objektivní informace o stavebním spoření. Číselné údaje jsou počítány tak, aby co nejlépe odpovídaly podmínkám jednotlivých tarifů.
Úvěr ze stavebního spoření: vše, co musíte vědět (2026)
Klíčové poznámky a shrnutí nabídky
Životní situace klienta určuje optimální volbu mezi úvěrem ze stavebního spoření a hypotékou. U hypoték bývá sazba proměnná a nároky na ručení mohou být vyšší, zatímco úvěr ze stavebního spoření nabízí pevnou sazbu a možnost financovat menší částky bez zajištění nemovitostí.
Stavební spoření tedy zůstává významným produktem pro bydlení a pro děti, se specifickými výhodami a určitou vázaností. Pečlivé plánování cílové částky, doby spoření a výše státní podpory je klíčové pro to, aby byl úvěr ze stavebního spoření skutečně výhodný.