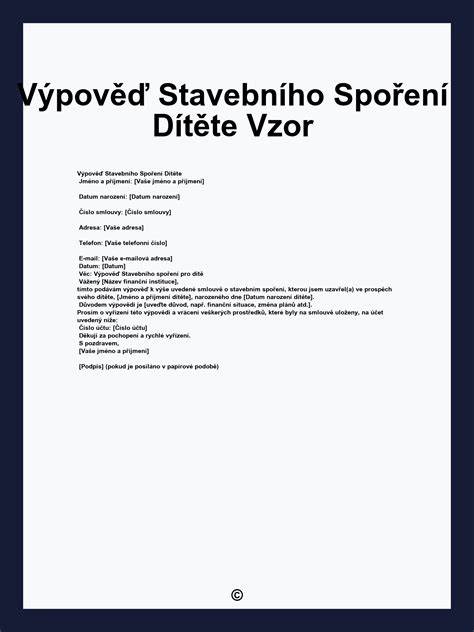
U většiny stavebních spořitelen je výpověď smlouvy o stavebním spoření k dispozici několika způsoby a s různými podmínkami. V článku shrneme, jak postupovat, jaké kroky jsou nejvhodnější a na co si dát pozor, včetně konkrétních odlišností jednotlivých institucí a souvisejících poplatků.
Hlavní způsoby ukončení smlouvy o stavebním spoření
Nejjednodušší cestou je vyřídit výpověď na pobočce nebo poradenském místě stavební spořitelny, kde s námi vyplní formulář pro výpověď. To je způsob, který je vhodný zejména pokud nejsme ve stavebním spoření doma. ČSOBS má dobře vyřešenou komunikaci prostřednictvím datové schránky. ČSOBS akceptuje výpověď smlouvy klienta podanou prostřednictvím jeho datové schránky za předpokladu, že výpověď obsahuje všechny náležitosti. Modrá pyramida je pravděpodobně jediná stavební spořitelna, která má na svých webových stránkách formulář výpovědi o stavebním spoření. Najdete jej na stránce Vše o stavebním spoření v odstavci Ukončení smlouvy o stavebním spoření. Elektronické podání výpovědi je však obtížnější.
Další cestou je možné ukončit smlouvu prostřednictvím internetového bankovnictví - například George pro Buřinku. Na datové schránky se zaměřila Raiffeisen stavební spořitelna. Raiffeisen stavební spořitelna však vyžaduje mít nastavenou komunikaci přes datovou schránku. MONETA nabízí komfortní možnost ukončení smlouvy přímo v internetovém bankovnictví. U ostatních spořitelen se výpověď řeší různě - obvykle poštou s úředně ověřeným podpisem, případně i online za určitých podmínek.
Buřinka nabízí možnost výpovědi v internetovém bankovnictví George: „V Georgi na hlavní stránce v Přehledu produktů klikne klient na dlaždici svého stavebního spoření. Dostane se na detailní přehled svého stavebka. V horní části uvidí záložku Funkce, ze seznamu vybere Zrušení stavebního spoření, klikne na Zadat výpověď.“ Klient si zvolí, zda požaduje rychlou výplatu peněz a kam převede peníze: 1) na stavební spoření, 2) na libovolný účet v ČS nebo mimo banku. Klienti, kteří sice internetové bankovnictví George mají, ale potřebují s ukončením smlouvy pomoci, mohou zavolat svému bankéři v České spořitelně. Proberou spolu detaily zrušení účtu a další možnosti, výpověď následně potvrdí v Georgi a má hotovo.
Co je potřeba vědět o šestiletém období a nákladech
O stavebním spoření se sice všeobecně říká, že „je na šest let“, ale není to tak docela pravda. Šest let musíme spořit, abychom neztratili nárok na státní podporu, ale smlouva o stavebním spoření po šesti letech automaticky neskončí. Smlouva trvá, dokud ji neukončíme. Výpověď není nutná po uplynutí šestileté vázací doby; lze smlouvu vypovědět kdykoliv, avšak s ohledem na možné ztráty státní podpory a poplatky.
Vypovězení smlouvy na dálku je možné, ale někdy je vhodné navštívit pobočku pro jistotu. Příliš časné ukončení před koncem šestileté vázací doby může vést ke ztrátě státní podpory a k sankcím. Jakmile spořitelna předá informaci o ukončení smlouvy, musí vrátit státu i státní podporu. Proto je vhodné se před ukončením smlouvy poradit na pobočce.
Poplatky a podmínky za výpověď před ukončením šestileté doby
Poplatky za výpověď bez souvisejícího meziúvěru se liší podle spořitelny:
- Českomoravská stavební spořitelna (Liška, ČMSS) - 0,5 % z cílové částky, minimálně 2 000 Kč (do konce června letošního roku byla minimální sazba nižší).
- Modrá pyramida - 1 % z cílové částky (u smluv uzavřených od 1. 1. 2004). U starších smluv mohou platit jiné podmínky.
- Raiffeisen stavební spořitelna - 1 % z cílové částky (min. 500 Kč) pokud zůstatek na účtu před ukončením je nižší nebo rovnající se cílové částce; 4 % z rozdílu mezi zůstatkem a cílovou částkou a 1 % z navýšení cílové částky realizovaného bankou.
- Stavební spořitelna České spořitelny (Buřinka) - bezplatně pro smlouvy sjednané od dubna 2019; pro starší smlouvy se účtuje 0,5 % z cílové částky.
- Wüstenrot - stavební spořitelna - výpověď bez udání důvodů, pokud nemáte zřízený související úvěr.
V případě rychlejší výplaty po ukončení šestileté doby bývá běžně k dispozici za poplatek, a to podle sazebníku každé spořitelny. Některé spořitelny nabízejí rychlejší výplaty zdarma pouze při uzavření nové smlouvy či dohodě o rychlé výplatě.
Jak rychle získat naspořené peníze a co to obnáší
Rychlá výplata peněz bývá dostupná u některých spořitelen po dohodě o rychlé výplatě, často s podmínkou uzavření nové smlouvy. Většina spořitelen vyžaduje výpověď a dodržení výpovědní doby, která je u většiny z nich tři měsíce po doručení výpovědi. Výplata bývá provedena do několika týdnů po ukončení, u některých bank do 14-40 dní za zvláštních podmínek. Po uplynutí šestileté doby lze výplatu obvykle získat rychleji, pokud klient uzavře novou smlouvu, nebo pokud spořitelna vyvíjí snahu vyjít vstříc a vyplatit prostředky dříve.
Fond stavebního spoření tvoří vklady účastníků, připsané úroky z těchto vkladů, státní podpora a úroky z ní, umořovací splátky úvěrů a další zdroje. U některých spořitelen platí: pokud požadavky na vyplacení překročí určitou hranici, vyplácí se v pořadí podle data doručení výpovědí a podle volných prostředků ve fondu.
Různé přístupy jednotlivých spořitelníků k ukončení a rychlé výplatě
Je-li nutné rychlejší vyplacení, některé spořitelny umožňují zkrácení výpovědní lhůty nebo vyplacení po uzavření nové smlouvy. Českomoravská stavební spořitelna (ČSOB) umožňuje rychlejší výplatu peněz do 40 dnů od ukončení při dodržení podmínek a bez poplatků, pokud klient uzavře novou smlouvu. Buřinka nabízí rychlejší výplatu s prominutím výpovědní doby spolu s podáním výpovědi, bezplatně jen pro novější smlouvy; starší smlouvy mohou být zpoplatněny 0,5 % z cílové částky. Modrá pyramida a Raiffeisen stavební spořitelna mají podobné postupy s různými podmínkami a poplatky u rychlejší výplaty.
Popis procesu a doporučení
Pokud zvažujete ukončení stavebního spoření, nejprve zvažte, zda nepotřebujete šestiletou vazbu k udržení státní podpory. Pokud však potřebujete peníze rychleji, lze využít dohody o rychlém vyplacení nebo výpověď s uzavřením nové smlouvy. Vždy je vhodné se poradit na pobočce, protože ukončení může mít dopad na státní podporu a další poplatky. Výpověď můžete podat online prostřednictvím internetového bankovnictví, telefonicky či na pobočce, podle toho, co daná spořitelna podporuje. Předčasné ukončení po šesti letech už může mít výhodu v rychlejší výplatě, avšak s ohledem na poplatky a nároky na státní podporu.
A pokud si nejste jistí, kterou z možností zvolit, seznamte se s konkrétními podmínkami výpovědi a poplatky podle vaší stavební spořitelny, a zvažte, zda je výpověď vhodná pro vaši situaci. V každém případě následně kontaktujte svou spořitelnu a ověřte nejnovější podmínky, protože se mohou měnit.